Rohrwärme-Rechner
Ihr Vermieter fordert mit der Betriebskostenabrechnung eine hohe Nachzahlung und Sie vermuten als Ursache überdurchschnittlich hohe Heizkosten? Befinden sich in Ihrer Wohnung ungedämmte, freiliegende Heizungsrohre? Dann liegt der Grund für die Mehrkosten sehr wahrscheinlich im Phänomen der sogenannten Rohrwärme.
Was ist Rohrwärme?
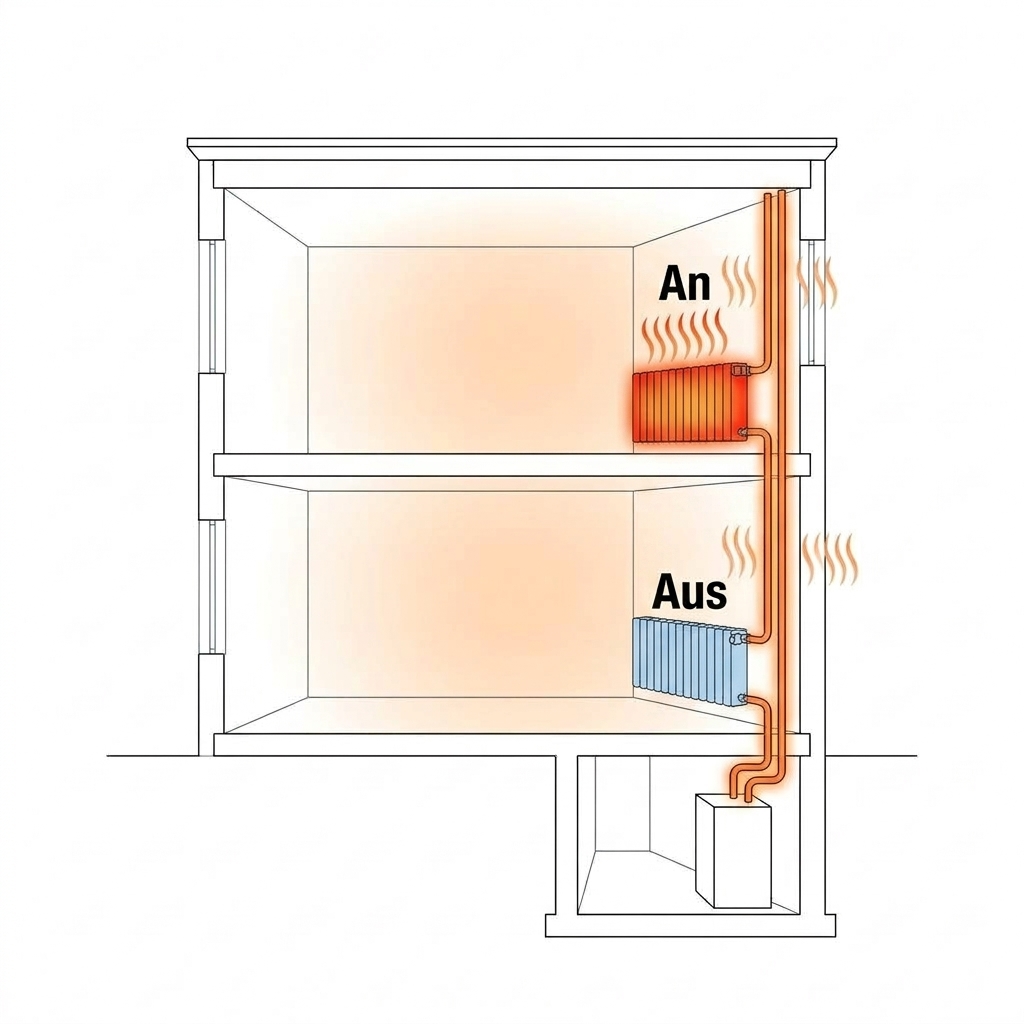
Unter Rohrwärme versteht man die unkontrollierte Wärmeabgabe der Heizwasserleitungen (Vor- und Rücklauf) an ihre Umgebung. In zentral beheizten Gebäuden fließt heißes Wasser über vertikale Rohrstränge durch die Wohnungen zu den Heizkörpern. Auch diese Rohrleitungen geben kontinuierlich Wärme an die durchquerten Räume ab – oftmals erheblich mehr, als man vermutet. Die Thermostatventile an den Heizkörpern öffnen oft gar nicht erst oder drosseln frühzeitig ab. Damit decken sie bereits einen großen Teil des Wärmebedarfs ab.
Die Heizkostenverteiler (HKV) an den Heizkörpern erfassen ausschließlich die Wärme, die von den Heizkörpern selbst abgegeben wird. Die Wärme, die bereits entlang der Leitungsstränge in die Wohnräume gelangt, wird von ihnen nicht erfasst. An den Messgeräten wird daher im Verhältnis zur gelieferten Gesamtwärme unverhältnismäßig wenig Verbrauch registriert – was ohne Korrektur zu massiven Kostenverschiebungen führt.
Warum ist das ein Problem?
Bei der verbrauchsabhängigen Heizkostenabrechnung entsteht dadurch eine gravierende Ungleichbehandlung: Nutzer, deren Räume durch ungedämmte Leitungsstränge „passiv“ beheizt werden, erhalten diese Heizenergie faktisch ohne Erfassung – sie taucht in ihren individuellen Verbrauchseinheiten nicht auf.
Umgekehrt werden Bewohner, die ihre Heizkörper aktiv aufdrehen müssen, anteilig mit den Kosten für die gesamte im Gebäude erzeugte Wärme belastet. Sparsame Mieter und Wenigheizer werden so systematisch benachteiligt. Das normierte Bilanzverfahren nach VDI 2077 Blatt 3.5 dient dazu, diese verzerrende Kostenverschiebung rechnerisch auszugleichen.
Praxisbeispiel: So gravierend kann die Kostenverschiebung sein
Dies ist ein Beispiel ohne Anspruch auf Korrektheit, es dient nur der Verdeutlichung.
Ein typisches Mehrfamilienhaus mit 10 gleich großen Wohnungen und 7.000 € reinen Verbrauchskosten für die Heizung verdeutlicht das Problem:
- Mieter A (Außen-/Dachwohnung): Muss die Heizkörper aufdrehen, um 20 °C zu erreichen. Seine Messgeräte erfassen 2.000 Einheiten.
- Mieter B (Mittelwohnung): Ungedämmte Steigrohre heizen die Wohnung passiv; die Heizkörper bleiben abgedreht (0 Einheiten erfasst).
Abrechnung ohne Korrektur: Die gesamten 7.000 € werden nur auf die wenigen gemessenen Einheiten aufgeteilt. Der Preis je Einheit explodiert künstlich. Mieter A zahlt 1.400 €, während Mieter B für seine angenehm warme Wohnung 0 € Verbrauchskosten zahlt.
Abrechnung mit VDI 2077 Korrektur: Die Rohrwärme wird rechnerisch ermittelt und als Grundlast fair nach Wohnfläche verteilt. Der Preis je Einheit halbiert sich auf das reale Niveau: Mieter A zahlt nur noch rund 1.025 € (375 € Ersparnis), während sich Mieter B mit 375 € fair an der bezogenen Rohrwärme beteiligt.
Rechtliche Grundlage
Die rechtliche Grundlage bildet § 7 Abs. 1 Satz 3 der Heizkostenverordnung (HeizkostenV). Danach sind die Kosten in Gebäuden, in denen ein wesentlicher Teil der Wärme nicht über die Verbrauchserfassungsgeräte erfasst wird, nach den anerkannten Regeln der Technik zu korrigieren. Nach ständiger Rechtsprechung des Bundesgerichtshofs (BGH, Urteil vom 06.05.2015 – VIII ZR 193/14) ist hierfür das Bilanzverfahren nach VDI 2077 Blatt 3.5 heranzuziehen.
Wichtige Voraussetzung für die Anwendung
- Zentrale Raumheizung: Die Wohnungen müssen über eine gemeinsame Zentralheizung mit Heizwasser versorgt werden (fachsprachlich: Warmwasserheizung). Wichtig: Dies meint nicht das Trink-/Duschwasser. Wird das Warmwasser in Ihrer Wohnung dezentral (z. B. über Durchlauferhitzer oder Boiler) erwärmt, ist das Bilanzverfahren für die Heizung uneingeschränkt anwendbar.
- Elektronische Heizkostenverteiler: An den Heizkörpern müssen elektronische Erfassungsgeräte (mit Digitalanzeige) montiert sein. Bei veralteten Verdunstungsröhrchen oder bei separaten Wärmezählern je Wohnung darf das Bilanzverfahren nach VDI 2077 nicht angewendet werden.
- Freiliegende, ungedämmte Heizungsrohre: Nach § 7 Abs. 1 Satz 3 der HeizkostenV müssen die Leitungen in den Wohnungen freiliegend und ungedämmt sein; hinter Estrich laufende Leitungen können zwar sehr wohl zu signifikanter Rohrwärme führen,
VDI 2077 Blatt 3.5, S. 2 f. doch hat der Gesetzgeber diesen Fall aus dem Anwendungsbereich herausgenommen. Eine analoge Anwendung auf hinter Estrich oder Wänden verlaufende Leitungen hat der BGH abgelehnt.BGH, Urteil vom 15. März 2017 - VIII ZR 5/16 - Nicht anwendbar: Bei dezentraler Beheizung der einzelnen Wohnungen (wie Gasthermen/Gasetagenheizungen, Nachtspeicheröfen oder Einzelöfen), da hier keine gemeinschaftliche Heizkostenabrechnung existiert.
Verfahren zur Rohrwärmeermittlung & das Bilanzverfahren nach VDI 2077 Blatt 3.5
Zur rechnerischen oder messtechnischen Berücksichtigung der unkontrollierten Rohrwärmeabgabe definiert die Richtlinie VDI 2077 Blatt 3.5 grundsätzlich drei Lösungsansätze:
- 1. Messtechnische Ermittlung (Abschnitt 5.4): Montage zusätzlicher Heizkostenverteiler direkt an repräsentativen Rohrleitungssträngen oder Einbau horizontaler Wärmezähler. Dies ist mit erheblichen Installations- und Gerätekosten verbunden und in der Praxis selten anzutreffen.
- 2. Detaillierte rechnerische Ermittlung (Abschnitt 5.6 – „Schweizer Verfahren“): Aufwendige ingenieurtechnische Rohrnetzberechnung. Sie erfordert das zentimetergenaue Aufmaß sämtlicher freiliegender Rohrstrecken und Dimensionen in jeder einzelnen Wohnung. Wegen des unverhältnismäßigen Erhebungsaufwands ist dieses Verfahren wirtschaftlich kaum darstellbar.
- 3. Das Bilanzverfahren (Abschnitt 5.5): Mathematisch-physikalisches Bilanzierungsmodell. Es gleicht die zentral gemessene Gesamtheizwärme mit den an den Heizkörpern erfassten Einheiten ab und ermittelt den Rohrwärmeanteil ohne bauliche Eingriffe.
Die drei wesentlichen Vorteile des Bilanzverfahrens nach VDI 2077:
- Kein Betreten der Wohnungen: Anders als bei der detaillierten rechnerischen Erfassung (Schweizer Verfahren) müssen keine zeitaufwendigen Vor-Ort-Begehungen und zentimetergenauen Leitungsaufmaße in den einzelnen Mietwohnungen durchgeführt werden.
- Keine zusätzlichen Gerätekosten: Im Vergleich zur messtechnischen Erfassung nach Abschnitt 5.4 entfällt die kostenintensive Anschaffung, Montage und wiederkehrende Wartung zusätzlicher Heizkostenverteiler an den Steigesträngen oder gesonderter Wohnungs-Wärmezähler.
- Rechtssichere Nutzung vorhandener Abrechnungsdaten: Das Verfahren stützt sich objektiv auf die nach Heizkostenverordnung ohnehin vorliegenden Messwerte der zentralen Erzeugung und der Heizkostenverteiler. Es ist vom Bundesgerichtshof ausdrücklich als sachgerechtes Schätzverfahren anerkannt (BGH, Urteil vom 06.05.2015 – VIII ZR 193/14).
Funktionsweise des Bilanzverfahrens:
Das Bilanzverfahren setzt die an allen Heizkostenverteilern erfassten Einheiten rechnerisch ins Verhältnis zur tatsächlich erzeugten Gesamtheizwärme der Liegenschaft, um den Verbrauchswärmeanteil (rW) – einfacher ausgedrückt: die Heizerfassungsrate – zu bestimmen.
Der normative Schwellenwert (rW ≤ 0,34):
Als maßgebliches Entscheidungskriterium für eine Rohrwärmekorrektur gilt der Schwellenwert von rW ≤ 0,34 (VDI 2077 Blatt 3.5, Tabelle 2). Liegt die Erfassungsrate bei 0,34 oder darunter, steht fest, dass mindestens 20 % der Raumheizwärme unkontrolliert über die Rohrleitungen an das Gebäude abgegeben wurden und von den Heizkostenverteilern nicht erfasst werden konnten. Erst bei Unterschreiten dieser Schwelle liegt ein normativ relevanter Rohrwärmefall vor, der eine Korrektur veranlasst.
Liegt die Erfassungsrate rW über 0,34, gilt die messtechnische Erfassung als ausreichend zuverlässig und eine Rohrwärmekorrektur scheidet aus. Unterschreitet die Erfassungsrate den Schwellenwert (rW ≤ 0,34), werden die unerfassten Rohrwärmeeinheiten der Gesamtanlage (VERohr) ermittelt, den erfassten Einheiten der Liegenschaft hinzugerechnet und anteilig über die Wohnfläche auf die Wohnungen verteilt. Dadurch wird sichergestellt, dass sparsame Mieter für die unkontrollierte Rohrwärme Dritter nicht übermäßig belastet werden.
Rohrwärme-Rechner
Mit dem folgenden Rechner können Sie schrittweise ermitteln, ob die Voraussetzungen einer Rohrwärmekorrektur vorliegen und wie hoch Ihre korrigierten Heizkosten ausfallen:
Wird automatisch berechnet (grün hervorgehoben). Manuell überschreibbar.
Formel & Berechnungsweg anzeigen
Formel & Berechnungsweg anzeigen
Formel & Berechnungsweg anzeigen
Formel & Berechnungsweg anzeigen
Formel & Berechnungsweg anzeigen
Gesamter Heizungs-Verbrauchsbetrag der Liegenschaft (in Euro).
Formel & Berechnungsweg anzeigen
Vollständige Feststellung eines Rohrwärmefalls
Eine Erfassungsrate von ≤ 0,34 ist der erste Schritt und ein starkes Indiz für eine Rohrwärmeproblematik. Für die abschließende Feststellung gemäß dem Prüfschema der VDI 2077 Blatt 3.5 sind weitere statistische Kennwerte erforderlich: die Standardabweichung, der Median, das Maximum der normierten Verbrauchswerte sowie der Mehrbelastungsgrad jedes einzelnen Nutzers.
Diese Kennzahlen lassen sich nur mit den Verbrauchs- und Wohnflächendaten aller Mieter im Gebäude ermitteln, welche Sie im Rahmen der Belegeinsicht beim Vermieter anfordern dürfen. Für diese vollständige Feststellung steht Ihnen die nachfolgende Excel-Vorlage zur Verfügung: